|
|
|
|
|
|
|
|
|
|
|
|
| Vorsorgekompass 2026 II: Heute hilft Vermögen im Ruhestand – morgen wird es zur Voraussetzung
|
|
|
|
|
|
|
| • |
So gut wie kein Haushalt kann in Zukunft den Lebensstandard allein mit der ersten Vorsorgeschicht finanzieren.
|
| • |
Zweite Schicht gleicht Lücken nur aus, gibt aber keinen zusätzlichen finanziellen Spielraum
|
| • |
Singles sind besonders betroffen
|
| • |
Aktienbesitz reduziert das Risiko von Versorgungslücken deutlich
|
| • |
Frühes Sparen entscheidet über die Chancen im Ruhestand
|
|
|
|
|
|
|
|
|
|
|
Frankfurt am Main, 19. November 2026 – Die Rentner von morgen werden deutlich stärker auf zusätzliche private Vorsorge angewiesen sein als die heutigen Ruheständler. Zu diesem Ergebnis kommt der aktuelle Vorsorgekompass 2026. Die Studie, die das Center für Intergenerative Finanzwissenschaft an der WHU in Vallendar im Auftrag von Union Investment erstellt hat, vergleicht die tatsächlichen Lebensstandards heutiger Rentner mit den Versorgungsperspektiven zukünftiger Rentnergenerationen. Die zentrale Erkenntnis fasst Studienleiter Prof. Dr. Christian Hagist
zusammen: „Während heutige Ruheständler Versorgungslücken häufig durch bereits aufgebautes Vermögen schließen können, müssen künftige Generationen deutlich mehr Eigenvorsorge leisten, um denselben Lebensstandard zu erreichen.“
Anders als klassische Rentenstudien betrachtet der Vorsorgekompass 2026 nicht allein die Rentenansprüche, sondern die tatsächliche Finanzierung des Lebensstandards im Alter. Analysiert werden die realen Ausgaben und Einnahmen heutiger Ruhestandshaushalte sowie die Versorgungsperspektiven zukünftiger Rentner.
Die Versorgungslücke der nächsten Rentnergeneration wächst
Wie gravierend die reale Versorgungssituation ist, wenn man sich nur auf die gesetzliche Basisversorgung verlässt, zeigt der Unterschied zwischen heutigen und zukünftigen Ruheständlern. Wird ausschließlich die erste Vorsorgeschicht betrachtet, können 94,0 Prozent der zukünftigen Ruhestandshaushalte ihren gewünschten Lebensstandard nicht finanzieren. Bei den heutigen Ruhestandshaushalten liegt dieser Wert bei 87,6 Prozent. „Ausschließlich auf den Staat zu setzen, macht die Sicherung des Lebensstandards zu einer unlösbaren Aufgabe. Im Schnitt
fehlen den Menschen dann rund 1.200 Euro im Monat“, so Hagist.
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Die zweite Schicht aus betrieblicher Altersversorgung und geförderter privater Vorsorge gleicht die Differenz weitgehend aus. Nach Berücksichtigung der ersten beiden Schichten sind 84,9 Prozent der künftigen und 84,8 Prozent der heutigen Ruhestandshaushalte unterversorgt. „Das zeigt die Bedeutung der zusätzlichen Vorsorge und dass sie den Rückstand der bröckelnden Basisversorgung ausgleichen kann. Sie ist ein absolutes ‚Must-have‘, schließt aber nicht die eigentliche Bedarfslücke. Zudem gehen 32,1 Prozent der Haushalte hier komplett
leer aus, weil sie keine Ansprüche besitzen“, erläutert Hagist.
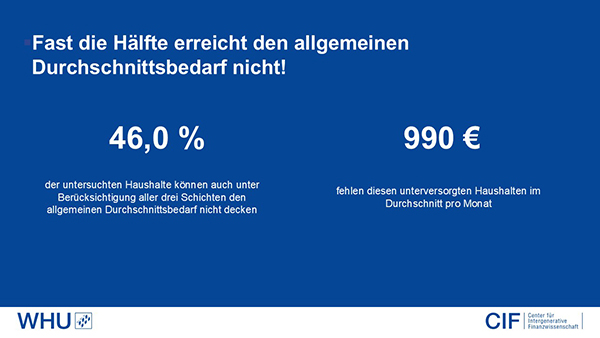
Entscheidend ist deshalb die dritte Schicht der Altersvorsorge. Erst zusätzliche Vermögensbildung durch Wertpapiere, Fonds, ETFs, Sparvermögen und selbstgenutztes Wohneigentum reduziert die Unterversorgung zukünftiger Ruhestandshaushalte deutlich. Unter Berücksichtigung aller drei Vorsorgeschichten sinkt die Quote der unterversorgten Haushalte auf 46,0 Prozent. Bei ihnen beträgt die durchschnittliche Lücke gegenüber dem durchschnittlichen Bedarf rund 990 Euro monatlich. „Wer sein Geld nur auf dem Sparbuch lässt, verliert. Renditestarke,
dynamische Kapitalmarktanlagen in der dritten Schicht sind der effektivste Hebel gegen die Bedarfslücke“, so Giovanni Gay, Vorstandsmitglied bei Union Investment.
„Die Ergebnisse zeigen, dass die Bedarfslücke nicht auf eine kleine Gruppe besonders ungünstiger Fälle beschränkt ist. Selbst unter Einbeziehung aller drei Schichten des Alterssicherungssystems können sich zukünftig knapp die Hälfte der Menschen den aktuellen Durchschnittskonsum im Ruhestand nicht leisten. Beim anspruchsvollsten Konsumprofil der Reisenden sind es sogar 68,6 Prozent“, betont Hagist.“
Der gewünschte Ruhestand bestimmt den Vorsorgebedarf
Schon der erste Teil des Vorsorgekompass 2026, der Anfang des Jahres veröffentlicht wurde, zeigte: Es gibt nicht den einen Ruhestand. Die finanziellen Anforderungen unterscheiden sich je nach Lebensstil erheblich.
Im Durchschnitt geben heutige Rentnerhaushalte monatlich 3.148 Euro aus, während ihnen 2.988 Euro laufende Einnahmen zur Verfügung stehen. Die daraus resultierende Finanzierungslücke von rund 160 Euro pro Monat wird häufig durch Vermögensentnahmen geschlossen. Zugleich decken die gesetzlichen Versorgungssysteme aktuell durchschnittlich nur rund 60 Prozent der tatsächlichen monatlichen Ausgaben eines Rentnerhaushalts. „Altersvorsorge ist längst nicht mehr nur eine Frage der Existenzsicherung. Sie entscheidet darüber, ob Menschen ihren
gewünschten Lebensstil im Ruhestand tatsächlich verwirklichen können“, betont Gay.
Im nun vorliegenden 2. Teil der Studie wurde untersucht, wie sich die Situation der zukünftigen Rentner entwickelt und welche Bedarfe mit welchen Einkommen gedeckt werden können.
Wer einen aktiven Ruhestand will, muss stärker vorsorgen
Besonders deutlich werden die Herausforderungen bei anspruchsvollen Lebensstilen. Während bei einem durchschnittlichen Ruhestandsbedarf nach Berücksichtigung aller drei Schichten wie bereits erwähnt noch 46,0 Prozent der Haushalte unterversorgt sind, steigt dieser Anteil beim Ruhestandstyp der Reisenden auf 68,6 Prozent. Ihre durchschnittliche Versorgungslücke beträgt 1.586 Euro pro Monat. „Eine zusätzliche Vorsorge ist vor allem für diejenigen wichtig, die auch im Alter mobil bleiben, reisen und aktiv am gesellschaftlichen Leben teilnehmen
möchten“, sagt Hagist.
Singles tragen den höchsten Vorsorgedruck
Besonders ausgeprägt sind die Unterschiede zwischen Ein- und Zweipersonenhaushalten. Selbst nach Berücksichtigung aller drei Vorsorgeschichten können 53,7 Prozent der Singlehaushalte ihren gewünschten Lebensstandard im Alter nicht finanzieren. Bei Paarhaushalten liegt die Unterversorgungsquote dagegen bei 37,7 Prozent. „Das Risiko einer Versorgungslücke ist für Singles deutlich höher als für Menschen, die ihren Ruhestand gemeinsam mit einem Partner verbringen“, betont Hagist.
Die Ursachen liegen in den strukturellen Vorteilen von Paarhaushalten. Sie verfügen häufig über zwei Erwerbsbiografien, zwei gesetzliche Rentenansprüche, höhere Ansprüche aus der betrieblichen Altersversorgung und größere Möglichkeiten zur gemeinsamen Vermögensbildung. Singles müssen dagegen die gesamte Vorsorgeleistung auf Basis einer einzigen Erwerbs- und Vorsorgebiografie erbringen. Sie können fehlende Rentenansprüche oder Vermögenslücken nicht durch die Einkommens- und Vorsorgesituation eines Partners
kompensieren.
Der Vorsorgekompass 2026 belegt damit, dass die Altersvorsorge zunehmend auch zu einer Frage der Haushaltsstruktur wird. Während fast zwei Drittel der Paarhaushalte ihren gewünschten Lebensstandard im Ruhestand erreichen können, gelingt dies lediglich knapp der Hälfte der Singlehaushalte. „Besonders herausfordernd wird die Situation für Alleinstehende mit hohen Ansprüchen an Mobilität, Freizeit und Reisen. Sie müssen die hierfür notwendigen finanziellen Reserven allein aufbauen und tragen damit den höchsten Vorsorgedruck aller
untersuchten Gruppen,“ so Hagist.
Aktienbesitzer deutlich besser aufgestellt
Besonders deutlich wird die Bedeutung der privaten Vermögensbildung beim Blick auf den Aktienbesitz. Haushalte mit Beteiligung am Kapitalmarkt weisen deutlich bessere Versorgungsperspektiven auf als Haushalte ohne entsprechende Vermögensanlagen.
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
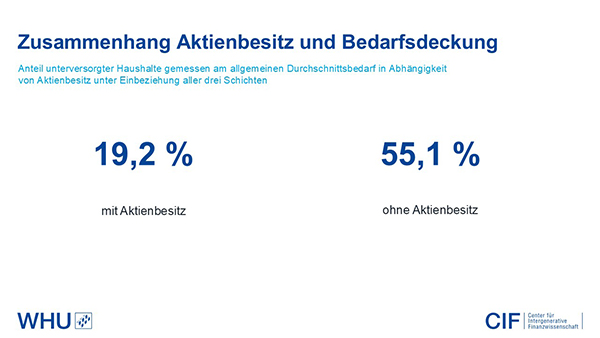
Unter Haushalten mit Aktienbesitz gelten lediglich 19,2 Prozent als unterversorgt. Bei Haushalten ohne Aktienbesitz liegt die Unterversorgungsquote dagegen bei 55,1 Prozent. Das Risiko einer Versorgungslücke ist damit bei Haushalten ohne Aktienbesitz nahezu dreimal so hoch wie bei Haushalten mit Beteiligung am Kapitalmarkt. Dieser Zusammenhang zeigt sich über nahezu alle Einkommensgruppen hinweg.
Auffällig bei der Analyse ist, dass die Unterschiede zwischen Haushalten mit und ohne Aktienbesitz größer ausfallen als die Unterschiede zwischen vielen anderen untersuchten Gruppen. „Der Zugang zu renditeorientierten Anlageformen erweist sich damit als einer der wesentlichen Einflussfaktoren für die langfristige Versorgungssicherheit“, betont Hagist.
Frühes Sparen entscheidet über die Chancen im Ruhestand
Der Vorsorgekompass 2026 zeigt zudem, wie stark sich ein früher Vorsorgebeginn auf die spätere finanzielle Situation auswirkt. Dazu wurden sich die Haushalte angesehen, die trotz ihrer Sparanstrengungen ihren Lebensstandard nicht finanzieren können. Um dies zu erreichen, müssten unterversorgte Haushalte im Alter zwischen 30 und 39 Jahren durchschnittlich 22,4 Prozent ihres verfügbaren Einkommens sparen, um ihren angestrebten Lebensstandard im Ruhestand zu erreichen. Möchten sie im Alter später gerne reisen, müssten sie ihre Sparquote sogar auf über
30 Prozent steigern.
Wer sich aber erst im Alter von 50 bis 59 Jahren mit dem Thema beschäftigt, müsste seine Sparquote um unrealistische 67,6 Prozentpunkte auf insgesamt 77,4 Prozent anheben. „Die Ergebnisse verdeutlichen, dass fehlende Vorsorge in späteren Lebensphasen nur noch schwer aufzuholen ist. Frühzeitiger Vermögensaufbau erhöht die Chancen erheblich, spätere Versorgungslücken zu vermeiden“, betont Gay. „Altersvorsorge ist als langfristige Planungsaufgabe zu verstehen. Wer frühzeitig eine Vorstellung davon entwickelt, wie er im Ruhestand leben
möchte, kann die seine Ansprüche diesem Ziel gegenüberstellen und gegebenenfalls rechtzeitig gegensteuern.“
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|